住宅資金はいくら必要?
住宅購入時に必要となる自己資金や返済額の目安を把握し、
無理のない資金計画を立てましょう
「住宅購入の総費用」の考え方
住宅購入の総費用イメージ
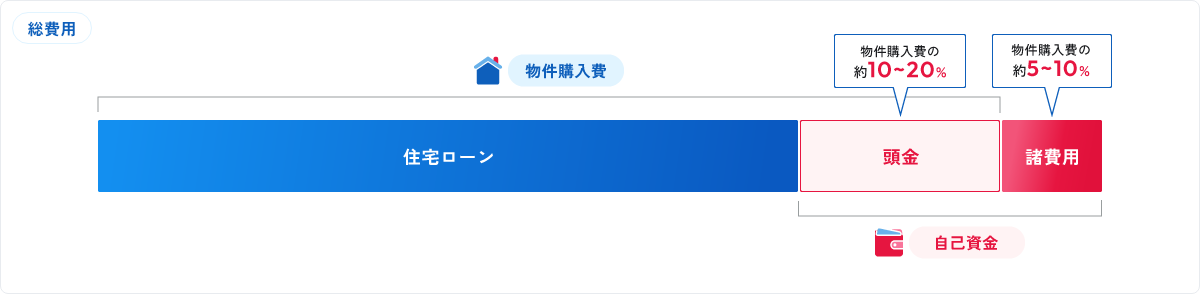
住宅購入に必要なお金
マイホーム購入で最も大きな費用は購入価格です。しかし、物件の購入価格の他にも、以下のようなさまざまな諸費用が必要になります。こうした諸費用を含め、マイホーム購入の予算計画をご検討ください。
不動産取得時にかかる費用など
| 印紙税 | 工事請負契約書・売買契約書に貼付けされる印紙税の金額 |
|---|---|
| 登録免許税 | 所有権の保存登記・移転登記を行う時にかかる税金 |
| 登記手数料 | 保存登記等を司法書士に依頼した際にかかる手数料 |
| 不動産取得税 | 建物・土地などの不動産を取得したときにかかる税金 |
| 契約金(手付金) | 不動産の売買契約が成立した証として支払うお金 |
| 仲介手数料 | 家や土地を売買するときにかかる不動産取引の仲介手数料 |
| 地盤調査費用 | 建物の建設工事を始める前に、土地の地盤に問題がないかを確認する調査にかかる費用 |
| 建築確認申請費(確認申請料) | 建物の新築や増改築時にその建物が建築基準法などの法令に適合しているか、審査を受ける際に必要となる手数料 |
住宅ローンにかかる費用など
| 印紙税 | 住宅ローン契約書に貼付けされる印紙税の金額 |
|---|---|
| 事務取扱手数料 | 住宅ローン取扱手数料 |
| 保証料 | 保証会社に支払う保証料 |
| 火災保険料 | 住宅に対する火災保険料 |
| 登録免許料 | 抵当権を設定するときにかかる税金 |
| 登記手数料 | 抵当権の設定を司法書士に依頼した際にかかる手数料 |
その他の費用
| 地鎮祭費 | 神社への支払い、職人への接待 |
|---|---|
| 上棟式費 | 酒代、祝儀、職人慰労 |
| 水道過入金 | 新たに水道を引く場合、各自治体に対して支払う使用権利金 |
| 引越し費用 | 引越しが伴う場合 |
| 家具購入費用 | カーテン・エアコン・照明器具・家具などの購入費 |
入居後にかかる費用
| 住宅ローン返済 | お借入のご返済 |
|---|---|
| 固定資産税(毎年) | 土地、家屋(建物)、償却資産などの「固定資産」にかかる税金 |
| 都市計画税(毎年) | 都市計画事業又は土地区画整理事業に必要となる費用に充てるために課する税金 |
| 管理費・修繕積立金 (マンションの場合) |
分譲マンションの区分所有者が快適な住環境と資産価値を維持するために毎月支払う費用 |
住宅ローンに必要な諸費用について
事務取扱手数料
55,000円(消費税込) ※1件につき
保証料
ご融資実行時に一括してお支払いいただく「一括先払い型」と、ご融資返済に含めてお支払いいただく「分割後払い型(金利内包型)」があります。
- ※お申込み内容によって、保証料率は異なります。
| 「一括先払い型」保証料例 (ご融資金額1,000万円あたり・元利均等返済・保証料率0.2%の場合) |
「分割後払い型(金利内包型)」 | |
|---|---|---|
| 5年 | 45,838円 | 保証会社の定める料率をご融資利率に上乗せして、月々のご返済額に合わせてお支払いいただきます。
|
| 10年 | 85,264円 | |
| 15年 | 118,969円 | |
| 20年 | 147,200円 | |
| 25年 | 170,384円 | |
| 30年 | 189,074円 | |
| 35年 | 203,892円 | |
- ※元金均等返済の場合は、営業店窓口もしくはローンセンターにお問い合わせください。
- ※お申込み内容によっては、上記以外の保証料をお支払いいただく場合がございます。
火災保険料
担保となる建物は必ず火災保険にご加入いただきます。
| 保険金額 | 建物の新価または時価相当額 |
|---|---|
| 保険期間 | ローン期間以上の長期契約 |
| 保険料 | お借り入れ契約時に一括支払い |
- ※保険料は構造等によって異なりますので、営業店窓口もしくはローンセンターに個別にお問い合わせください。
まとめ
まとめ01
年収の20%以内がローン返済額の目安
マイホームの購入で多くの人が活用する住宅ローン。購入予算を決める過程では、「いくら借りられるか」も考慮しなければなりません。
住宅ローンには「収入基準」といわれる条件があり、毎年のローン返済額は年収の20%程度が目安になります。
この目安をもとに何年のローンにするかを考え、収入から逆算して住宅ローン借り入れ総額の目安を知ることができます。
購入予算を決める際の、重要なヒントになるでしょう。
まとめ02
自己資金はマイホーム購入金額の20%以上用意するのが理想的
マイホーム購入金額のうち自己資金は、一般的に購入金額の20%以上が理想的といわれ。少なくとも10%以上は用意したいといわれています。
自己資金を多く用意できた場合は借入額が少なく済み、返済の負担も減るからです。
まとめ03
自己資金が少なくても購入できる人とは
貯蓄から「入居費用や生活予備費」を差し引くと十分な自己資金が用意できない方は、以下の点に留意して購入を検討してはいかがでしょうか。
- 01.無理のない返済額、金利タイプ、返済期間をもとに借入額を決める。
- 02.家を買った後、返済と並行して貯蓄に励み、繰上げ返済をする。
マイホームを購入する際には、自己資金や各種手数料をはじめ、諸費用をあらかじめ計算する必要があります。具体的な計算はお近くの支店・ローンセンターにてお手伝いさせていただきますのでお気軽にご相談ください。
-
お近くの清水銀行窓口やホームページで返済額を試算いたします。
また、営業店窓口およびローンセンターに説明書をご用意しておりますので、お気軽にお立ち寄りください。
各種商品に関する
ご相談・お問い合わせはこちら
電話で相談する
ローンセンターで相談する


