住宅ローン返済方法について
自分に合った返済方法を選ぶ
-
元利均等返済は、毎月決まった金額を返済していく返済方法であり、返済計画が立て易くなります。
-
元金均等返済は、お借入れの当初が最も返済額が大きく、徐々に返済額が減少していく返済方法であるため、返済計画に余裕のある方に向いています。
元利均等返済と元金均等返済の違い
住宅ローンの返済方法には、「元利均等返済」と「元金均等返済」があります。
住宅ローンは一般に借り入れ金額が大きく返済期間も長期になりますので、返済方法によって総返済額にも大きな違いがでます。
両者を比較した場合、元金均等返済方式の方が毎回同じ金額ずつ元金が減っていくため、元利均等返済方式よりも支払利息の総額は少なくなります。ただし、元金均等返済はお借入れ当初に返済額が大きくなるため、ライフプランとともに中長期的な観点で十分検討することが必要です。
また、どちらも場合でも定例の返済とは別に繰上げ返済を併用することで、支払利息を軽減することが可能です。
詳細は、お近くの支店・ローンセンターにお気軽にご相談ください。
| 返済方法 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| イメージ |
 |
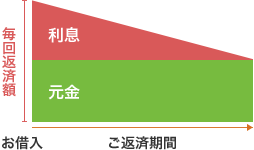 |
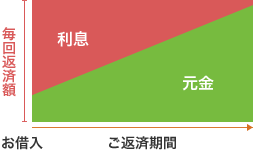
| 特長 | 月々決まった額(元金+利息)を返済する方式。金利タイプが変動タイプの場合、返済額は5年ごとに見直し、次の5年間の返済額を定める。 | 月々決まった元金に、利息を加えた額を返済する方式。 |
| メリット | 毎回の返済額が一定のため長期にわたる返済計画が立てやすい。当初の返済額は「元金均等返済」に比べて小さく負担が少ない。 | 「元利均等返済」に比べて、毎月決まった元金を着実に返済するため、ローン残高が確実に減り、トータルで支払う利息が少なくなる。 |
| デメリット | 返済当初は利息の支払いにあてられる割合が大きく元金が減るペースが元金均等返済に比べると遅くなる。 | 返済当初は利息の支払いが多いため、元利均等返済に比べ、返済負担が重い。 |
各種商品に関する
ご相談・お問い合わせはこちら
電話で相談する
ローンセンターで相談する


