NISA・iDeCo
NISA・iDeCo
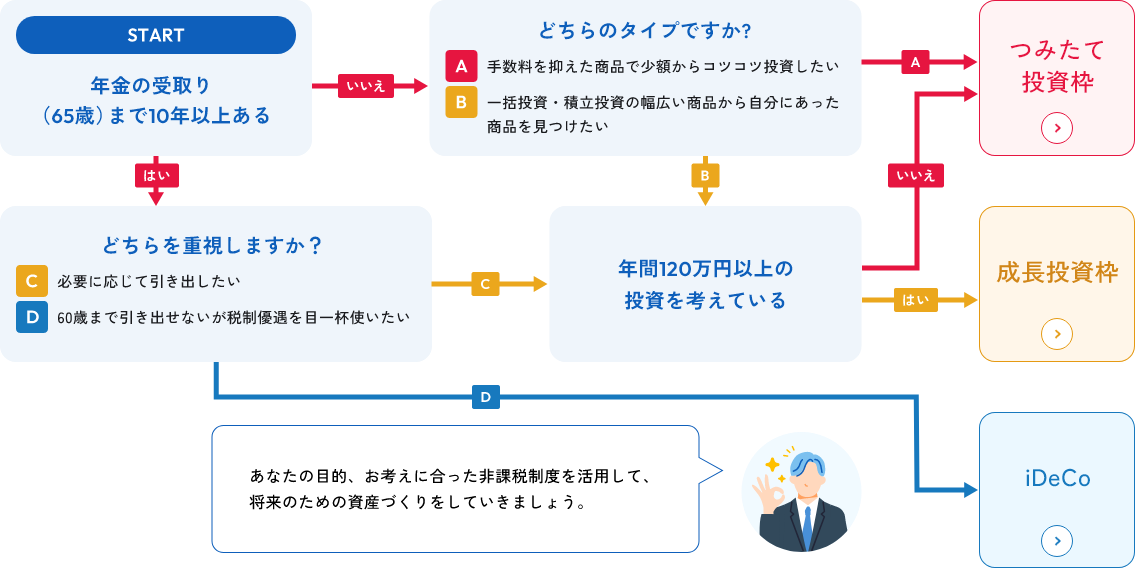
あなたの目的、お考えに合った税制優遇制度を活用して、将来のための
資産づくりをしていきましょう。
NISA
(少額投資非課税制度)とは?
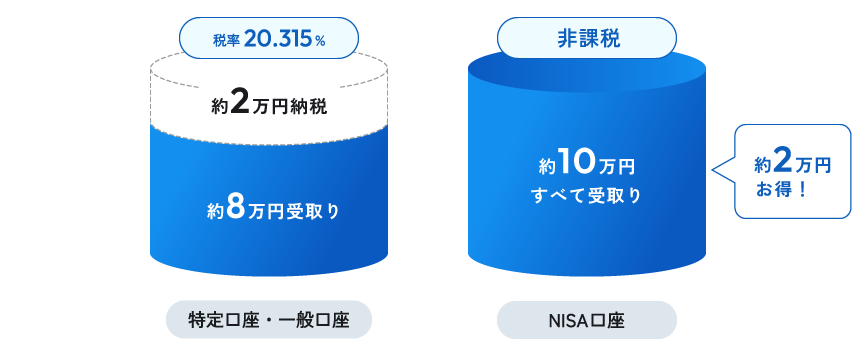
NISAとは、上場株式や公募株式投資信託等の配当所得や譲渡所得にかかる税金が非課税となる制度です。通常の投資では株式・投資信託の値上がり益や、受け取った配当に対して20.315%の税金がかかるのに対して、NISA口座を利用した場合は、非課税となり、運用益をそのまま受け取れます。
iDeCo
(個人型確定拠出年金)とは?
老後生活の安定のために、税制優遇のもとでご自身が拠出した資金を、ご自身の判断で運用し、その結果(積立および運用した年金資産)に応じて給付金を受取る制度です。
NISAとiDeCoの違い
主な違いとしては、NISAはいつでも引き出しができますが、iDeCoは原則60歳まで引き出しができないこと、税制優遇についてはiDeCoの方が多いことが挙げられます。
| NISA (成長投資枠) |
NISA (つみたて投資枠) |
iDeCo | ||
|---|---|---|---|---|
| 年齢制限 | 18歳以上 | 20歳以上60歳未満※1 | ||
| 非課税期間 | 無期限 |
運用期間中 | ||
| 購入方法 | 一括購入・積立 | 積立 | 積立 | |
| 運用商品 | 投資信託・上場株式など※2 (一部対象除外あり※3) |
長期の積立・分散投資に適した一定の条件を満たす投資信託など※4 | 運用管理機関が指定する投資信託・定期預金など | |
| 金融機関変更 | 各年ごとに変更可能 | 変更可 | ||
| お金の引出し | いつでも可能 | 原則60歳まで不可 | ||
| 投資 上限額 |
年間 | 240万円 併用可能 |
120万円 併用可能 |
加入者によって上限が異なる※5 |
| 累積 | 1,800万円 (簿価残高方式で管理枠の再利用が可能) |
- | ||
| 1,200万円まで | ||||
| 口座管理手数料 | なし | 加入者負担あり | ||
| 運用商品の購入時手数料 | ファンドによりかかるものとかからないものがあります | なし | なし | |
| 税制 優遇等 |
拠出時 | なし | 全額所得控除 | |
| 運用時 | 譲渡益および分配金等の運用益非課税(損益通算不可) | 運用益非課税 | ||
| 受取時 | なし | 一時金:退職所得控除 年金:公的年金等控除 |
||
- ※120歳に満たない場合でも、厚生年金被保険者であれば加入対象となります。(一定の要件のもと65歳未満まで加入可能)
- ※2清水銀行では投資信託のみが対象となります。
- ※3①整理・監理銘柄②信託期間が20年未満、毎月分配型の投資信託およびデリバティブ取引を用いた一定の投資信託等を除外
- ※4清水銀行では一定の条件を満たす投資信託のみが対象となります。
- ※5加入者により、加入条件(加入可否・金額など)が異なります。
あなたに合ったプランは?
NISAの概要
国内株式や投資信託等から得られる利益(売却益や配当金・分配金)には、20.315%の税金がかかりますが、「NISA」を利用すると、投資で得た運用益に対して税金がかかりません。お得に投資をはじめたい方におすすめです。
例えば、投資をして10万円の収益が出た場合・・・
投資で得た利益にかかる税金がゼロになる!
NISAのポイント
-
POINT 01
非課税保有期間は無期限。
いつでも売却可能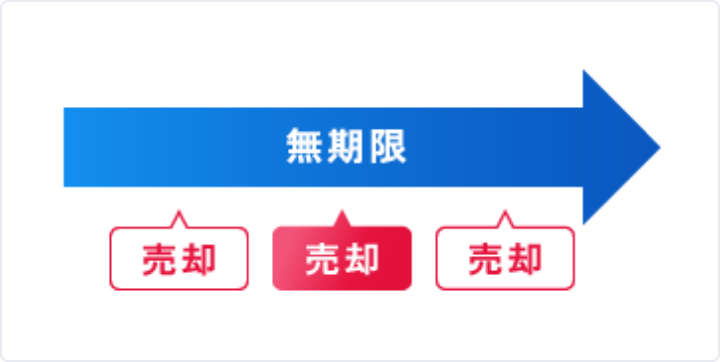
保有期間に期限はありません。また、いつでも売却可能です。
-
POINT 02
非課税投資枠は
年間最大360万円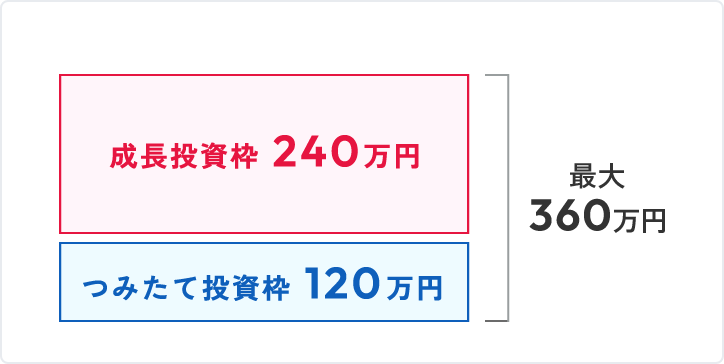
年間投資枠は、成長投資枠が240万円、つみたて投資枠が120万円、合計年間最大360万円の投資が可能です。
-
POINT 03
非課税保有限度額
1,800万円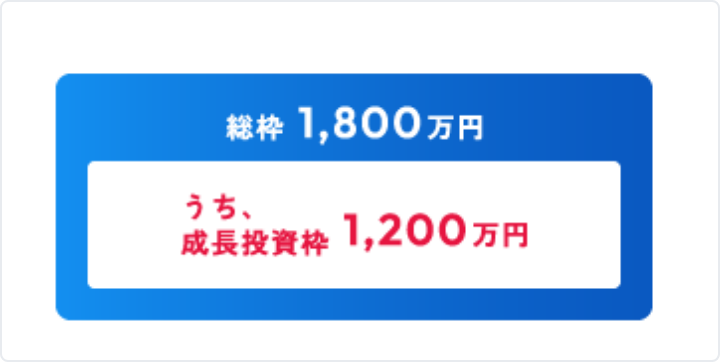
一人当たりの投資枠は、1,800万円、そのうち成長投資枠は1,200万円。1,800万円すべてをつみたて投資枠で利用することも可能です。
-
POINT 04
売却した分の枠の
再利用可能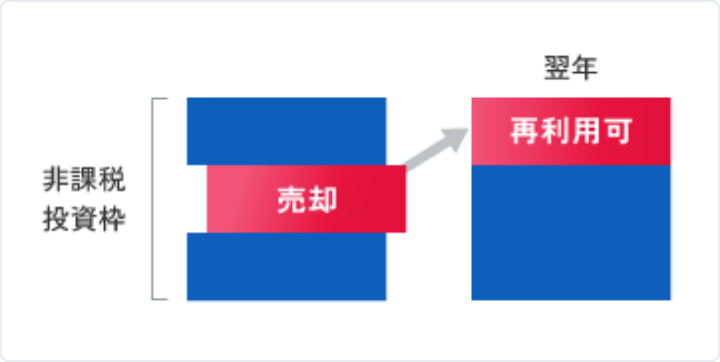
取得価額で投資枠の管理を行います。
売却分は翌年以降、年間投資枠の範囲内で、非課税枠を再利用することができます。 -
POINT 05
成長投資枠・つみたて投資枠の
併用可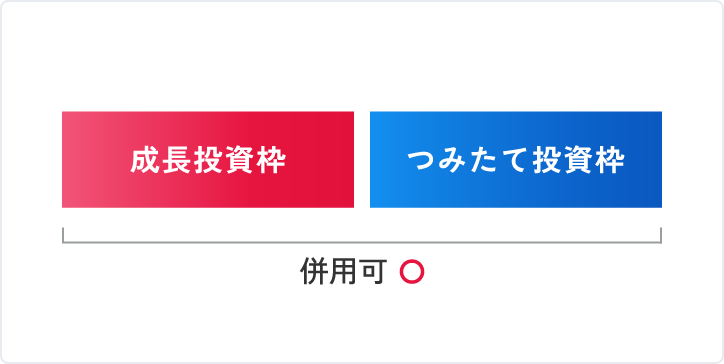
成長投資枠とつみたて投資枠は、併用することができます。
あなたに合った
NISAの活用方法は?
-
-
老後のためにコツコツとお金の準備を
はじめたい
つみたて投資枠
つみたて投資枠を使って投資信託を将来のためにコツコツ積立投資。
つみたて投資枠だけで非課税保有限度額(1,800万円)を使い切ることもできます。こんな方におすすめ
- 長い時間をかけて安定的に運用を行いたい方
- 将来に向けてコツコツ貯蓄をしたい方
- 初めて資産運用をされる方
- 一度に多額の資金を用意することが難しい方
活用例
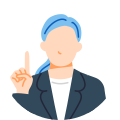
コツコツ長期積立投資パターン
- (例)
- 月3万円、40年間、つみたて投資枠で積立投資した場合
投資をはじめたばかりの方は積み立てをしつつ、慣れてきたら、つみたて投資枠と比較して圧倒的に幅広い商品が対象となる成長投資枠で新たな投資をするなど、活用方法はさまざまです。
-
-
-
子どもも独立して、お金にも余裕ができたから、値上がり益を期待して積極的に投資をしたい
成長投資枠
成長投資枠を利用して投資信託に投資。
成長投資枠は一括、積立どちらでも購入いただけます。こんな方におすすめ
- まとまった資金をもとに運用を行いたい方
- 幅広い選択肢からご自身のリスク許容度に合った商品を検討していきたい方
- 投資タイミングをより柔軟に決めたい方
- つみたて投資枠よりも大きな金額で積み立てしたい方
活用例
成長投資枠も活用し、一気に積立パターン
- (例)
- つみたて投資枠、成長投資枠それぞれで年間上限額まで5年間積立投資しその後15年間保有した場合
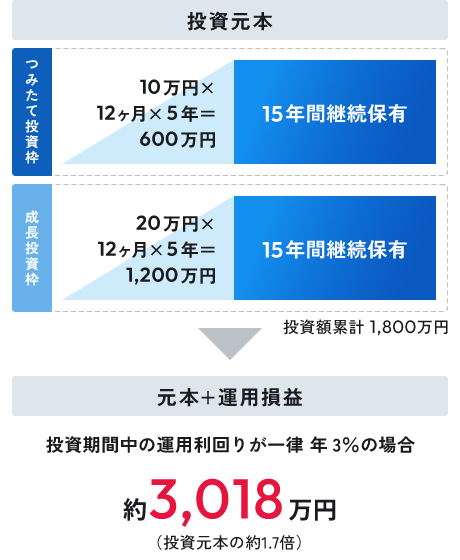
成長投資枠のみの活用だと、非課税保有限度額は最大1,200万円ですが、つみたて投資枠も活用することで非課税保有限度額を最大1,800万円活用できます。
-
NISAのお申込みの流れ
NISAのお取引を始めるには、普通預金口座に加えて、投資信託口座とNISA口座(非課税口座)の開設が必要になります。
-
STEP 01

窓口へ
ご本人さま確認書類(運転免許証等)、マイナンバー確認書類(マイナンバーカード等)、通帳、お届け印をご持参のうえ、窓口にご来店ください。
-
STEP 02

NISA説明
NISAについて、ご説明させていただきます。ご不明点はお気軽にご質問ください。
-
STEP 03

ご意向アンケート
お客さまのご意向を確認させていただきます。
-
STEP 04

書類記入
清水銀行所定のご確認書類にご記入いただきます。
-
STEP 05

税務署審査
清水銀行より税務署にNISAの申請を行います。(審査には約3~5週間かかります)
-
STEP 06

口座開設のご案内
「NISA非課税勘定設定のご案内」到着後、NISA制度を利用した商品購入が可能となります。
-
STEP 07

商品購入
後日窓口にて、ご希望の商品をお選びください。通帳、ご印鑑のご持参をお願いします。
iDeCoのポイント
-
POINT 01
拠出した掛け金は所得控除の対象
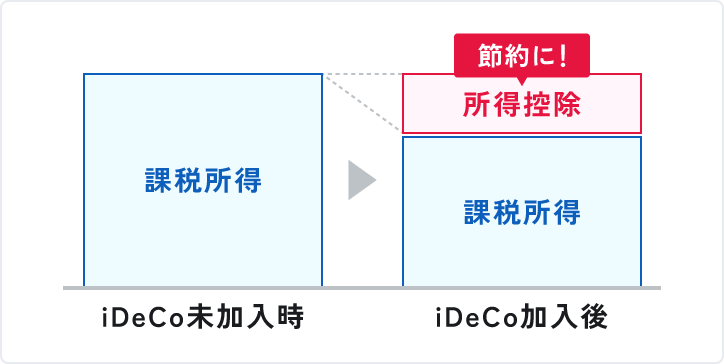
掛金は全額所得控除となります。※1
-
POINT 02
利息・運用益に対する税金は非課税※2
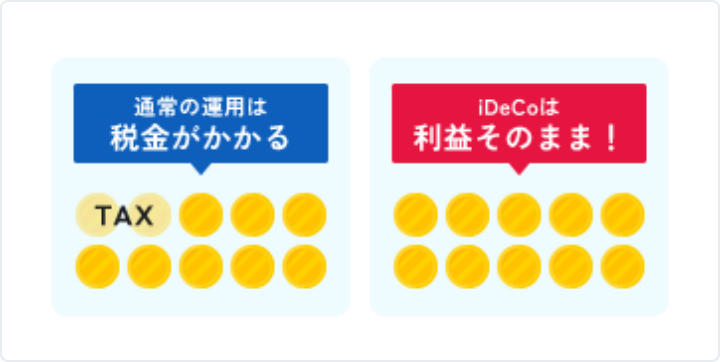
通常は利息・運用益から税金が引かれますが、iDeCoなら非課税です。
-
POINT 03
受け取るときも税制優遇
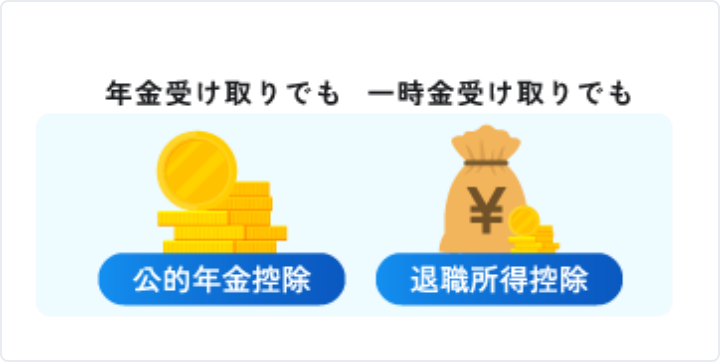
年金受け取りなら公的年金等控除、一時金なら退職所得控除の対象です。
- ※1ご自身の課税所得がない場合は対象外です。
- ※2運用中の年金資産には1.173%の特別法人税がかかりますが、現在は課税が凍結されています。
しみずiDeCoなら
もっと便利でおトク!
投資信託に関するご注意点
- 投資信託は、預金ではなく当行が元本を保証する商品ではありません。
- 投資信託は預金保険制度の対象ではありません。また、当行でご購入いただきました投資信託は、投資者保護基金の対象ではありません。
- 当行は、販売会社であり、投資信託の設定・運用は各運用会社が行います。
- 投資信託の運用による利益及び損失は、投資信託をご購入いただきましたお客さまに帰属します。
- 投資信託の基準価額は、組入有価証券(株式・債券等)等の値動きにより変動しますので、お受取り金額が投資元本を下回る場合があります。
- 組入有価証券(株式・債券等)等は、株式指標・金利・その他有価証券等の発行者の信用状態等により価格が変動します。
- 外貨建資産に投資するものは、この他に通貨の価格変動(為替リスク)により基準価額が変動しますので、お受取り金額が投資元本を下回る場合があります。
- 投資信託は、以下の費用をご負担いただきます。
- 申込時:
-
申込手数料 購入金額(購入口数×約定日基準価額※1)の最大3.3%(税込)
※1 約定日は、お申込み頂くファンドの種類によって異なります。
- 保有期間中:
- 運用管理費用(信託報酬) 純資産総額の最大年率2.42%(税込)
- その他費用:
- 監査費用、有価証券の売買および保管ならびに信託事務にかかる費用等についても信託財産から差し引かれます。これらの費用は運用状況等により変動する場合がありますので、事前に利率・上限を示すことができません。
- 換金時:
- 信託財産留保額 換金時の基準価額に対して最大0.5%
- 投資信託のお申込の際は、最新の「投資信託説明書(交付目論見書)」、「目論見書補完書面」をお渡ししますので、内容を十分ご確認いただき、ご自身でご判断ください。「投資信託説明書(交付目論見書)」、「目論見書補完書面」は、当行の投資信託取扱店窓口にご用意しております。
- 投資信託のお取引に関しては、金融商品取引法第37条の6の規定(クーリングオフ)の適用はありません。
- 当行は、大和証券株式会社ならびに株式会社SBI証券の委託を受けて、金融商品仲介業を行っております。一部の投資信託は、当行の店頭窓口での取扱及び清水銀行SBIマネープラザでの共同募集での取扱、ならびに金融商品取引業者からの委託(金融商品仲介業)による取扱でお取扱いしておりますが、同じ商品であってもそれぞれの窓口により、また、委託金融商品取引業者により、手数料等が異なる場合がございます。
各委託金融商品取引業者の手数料等につきましては、各社WEBサイトの当該商品等のページ、金融商品取引法に係る表示又は目論見書(目論見書補完書面)等をご確認ください。 - 苦情処理措置及び紛争解決処理の内容
当行は、一般社団法人全国銀行協会(連絡先:全国銀行協会相談室0570-017109または03-5252-3772)または特定非営利活動法人 証券・金融商品あっせん相談センター(連絡先:0120-64-5005)を利用することにより、金融商品取引業等業務関連の苦情及び紛争の解決を図ります。
NISAに関するご留意事項
【NISA口座全般のご留意事項】
- NISA口座は、同一年において一人一口座一金融機関での開設のみが認められます。
- 当行がNISA口座で取り扱う商品は、投資信託のみであり、上場株式は取り扱っておりません。つみたて投資枠と成長投資枠のいずれも当行の定める一定の投資信託に限られます。
- NISA口座への受入れは、原則として新たに購入する投資信託となります。NISA口座での投資信託の収益分配金の再投資が、つみたて投資枠、成長投資枠のそれぞれにおいて非課税枠を超える場合は、特定口座・一般口座での買付となります。
- 特定口座および一般口座で保有している投資信託は、NISA口座に移管できません。また、当行NISA口座預りの投資信託を、他の金融機関に開設されるNISA口座に移管することはできません。
- NISA口座のお取引において損失が発生した場合でも、その損失は税務上ないものとされ、他の株式等の譲渡益との損益通算や、上場株式等の配当等との損益通算、損失の繰越控除はできません。
- NISA制度では、年間投資枠(つみたて投資枠120万円、成長投資枠240万円)と非課税保有限度枠(つみたて投資枠と成長投資枠を合わせて1,800万円、うち成長投資枠1,200万円)の範囲内で購入した投資信託等から生じる配当所得および譲渡所得が非課税となります。(購入時手数料等を除く)
- 非課税保有限度額については、NISA口座内の投資信託を売却した場合、当該投資信託が費消していた非課税保有限度額が減少し、その翌年以降の年間投資枠の範囲内で再利用できます。
- 収益分配金の再投資(自動買付)を行った場合、再投資分の年間投資枠および非課税保有限度額を消費します。
- 当初買付分と分配金の再投資分を合わせた年間投資枠は360万円(つみたて投資枠120万円+成長投資枠240万円)であり、年間投資枠の超過分は非課税対象とならないため、短期間に他の投資信託商品への買換え(乗換購入)を行う、または、分配金再投資型の投資信託において高い頻度で分配金の支払いを受けるといった投資手法は、NISAを十分に活用できない場合があります。また、非課税枠の残額を翌年以降に繰り越すこともできません。
- 収益分配金のうち元本払戻金(特別分配)はもともと非課税のため、NISAのメリットを享受できません。
【つみたて投資枠特有のご留意事項】
- つみたて投資枠は、定時定額積立契約をお申込みいただき、定期・継続的な方法での買付に限られます。毎月の積立額はボーナス月増額と合計で、年間120万円の非課税枠の範囲でのお申込みに限られます。
- つみたて投資枠では、積立契約により買付した投資信託の信託報酬等の概算値が、原則年1回通知されます。
- 収益分配金は、つみたて投資枠でお預りの投資信託の分配金のみ、つみたて投資枠の非課税枠で再投資できます。ただし、つみたて投資枠の年間投資枠あるいは非課税保有限度額を超過する場合は、課税口座での再投資となります。
- つみたて投資枠で買付可能な商品は、長期の積立・分散投資に適した一定の投資信託に限られます。
- つみたて投資枠の投資信託は、つみたて投資枠以外での買付はできません。NISA口座の廃止、他の金融機関への変更の場合等は、そのファンドの定時定額の解除申込書をご提出いただきます。万一、ご提出いただけない場合は、当行の任意の時期にお客さまが解除申込みをされたものとして、取扱うことができるものとします。
【成長投資枠特有のご留意事項】
- 成長投資枠で買付可能な商品は、信託期間20年未満またはデリバティブ取引を用いた一定の投資信託等もしくは毎月分配型の投資信託等を除外した、NISA制度の目的に適した一定の投資信託に限られます。
- つみたて投資枠で買付した投資信託の収益分配金を、成長投資枠で再投資することはできません。
【公共債に関する留意点】
- 公共債は預金ではなく、当行が元本を保証する商品ではありません。
- 個人向け国債を除く公共債の市場価格は、基本的に市場の金利水準の変化に対応して変動し、金利が上昇する過程では債権価格は下落し、逆に金利が低下する過程では債権価格は上昇します。従いまして、市場価格での売却となる償還日前の換金においては、売却損が生じる場合があります。また、市場環境の変化により流動性(換金性)が著しく低下した場合は、売却できない場合があります。
- 利付国債および個人向け国債を除き、公共債は発行者の信用状況に変化が生じた場合、市場価格が変動することによって売却損が生じる場合があります。
- 日本国政府以外を発行者とする公共債において、発行者の信用状況が悪化した場合は、元本や利子の支払いが滞ることや、支払不能となる場合があります。
- 当該債権の利払時期に応じて、中途換金ができない期間があります。また一旦約定が成立したお取引や内容は変更ができません。
- 個人向け国債は、発行から1年経過するまで、原則として中途換金ができません。ただし、保有者ご本人がお亡くなりになった場合または災害救助法の適用対象となった大規模な自然災害により被害を受けられた場合は、1年未満であっても中途換金が可能です。
- 個人向け国債を中途換金する場合は、直前2回分の各利子(税引前)相当額×0.79685%の中途換金調整額が差し引かれます。なお、発行から一定期間の間に中途換金する場合は、中途換金調整額が異なる場合があります。
- 公共債をご購入の際は、購入対価のみをお支払いいただきます。
- 公共債のお取引に関しては、金融商品取引法第37条の6の規定(クーリングオフ)の適用はありません。
- 各商品のお申込みの際は、最新の「契約締結前交付書面」をお渡ししますので、記載内容を十分ご確認のうえ、ご自身でご判断ください。
- 苦情処理および紛争解決処理の内容。当行は、一般社団法人全国銀行協会(連絡先:全国銀行協会相談室 0570-01710または03-5252-3772)または、特定非営利活動法人証券・金融あっせん相談センター(連絡先:0120-64-5005)を利用することにより、金融商品取引業等業務関連の苦情および紛争の解決を図ります。
iDeCoお申込に関するご留意事項
原則、60歳まで途中のお引出、脱退はできません。
運用商品はご自身で選択します。運用の結果によっては損失が生じる可能性があります。
加入から受取が終了するまでの間、所定の手数料がかかります。
- 60歳時点で通算加入者等期間が10年に満たない場合、段階的に最高65歳まで受取を開始できる年齢が遅くなります。また、通算加入者等期間を有しない60歳以上の方が加入した場合、加入から5年後以降の受取開始となります。
- 運用商品の配分指定をされなかった場合、毎月の掛金や移換される資産は、所定の期間経過後、全額「投資のソムリエ(ターゲット・イヤー)」で運用されます。
- ※インターネットやコールセンターで運用商品の見直しが可能です。
- 積み立てられた商品の売買には、所定の日数がかかります(通常3~8営業日かかります)。
- 退職などに伴い企業型確定拠出年金の加入資格を喪失した方は、6ヵ月以内にお手続きください。
- 清水銀行はみずほ銀行の個人型確定拠出年金プランの一部業務を受託しています。
- 本資料は作成時点の法令等に基づいて作成しております。今後の法令等の改正および商品内容の見直しにより変更になる可能性がありますのでご留意ください。
- 税務のお取扱につきましては、所轄の税務署等にご確認ください。


