- TOP
- ふやす・そなえる
- 清水銀行と考えるライフプラン
- 相続・セカンドライフ
second life
セカンドライフ・相続
人生100年時代。使いながら運用することでお金の寿命も長生きします。
また、大切なご家族へご資産を繋ぐためにも事前の準備が大切です。
セカンドライフ
ゆとりあるセカンドライフを送るためには、計画的な準備が必要です。
ゆとりあるセカンドライフに必要なお金を知りましょう
-
ゆとりある生活に必要なお金
ゆとりある老後生活費※1
約 39.1 万円/月
-
平均的な生活に必要なお金
夫婦2人の平均的な生活費※2
約 28.7 万円/月
-
夫婦2人分の
標準的な公的年金支給額国民年金※3
約 13.8 万円/月
(老齢基礎年金夫婦2人分)
厚生年金※3
約 23.2 万円/月
(老齢基礎年金を含む標準的な年金額夫婦2人分)
- 出典:
-
- ※1公益財団法人生命保険文化センター 2025(令和7)年度「生活保障に関する調査」(2026(令和8)年1月発行)
- ※2総務省統計局「家計調査年報(家計収支編)令和6年(2024年)」
- ※3厚生労働省「令和7年度の年金額改定について」。厚生年金は、夫が平均的収入(平均標準報酬(賞与含む月額換算)45.5万円)で40年間就業し、妻がその期間すべて専業主婦であった世帯が年金を受取り始める場合の給付水準
上記の通り、ゆとりあるセカンドライフを送るためには、
約39.1万円/月が必要だと言われています。
老後資金と不足額を知りましょう
① ゆとりある生活の場合
標準的な厚生年金支給額
約 23.2 万円/月

平均支出
約 39.1 万円/月

不足分
約 -15.9 万円/月

ゆとりある生活に必要なお金は…
約15.9万円 × 12か月 × 25年※1 = 4,770万円
- ※165歳時の女性の平均余命
② 平均的な生活の場合
標準的な厚生年金支給額
約 23.2 万円/月
平均支出
約 28.7 万円/月
不足分
約 -5.5 万円/月
平均的な生活に必要なお金は…
約5.5万円 × 12か月 × 25年※1 = 1,650万円
- ※165歳時の女性の平均余命
-
ライフステージの変化に伴う収入と支出のバランスをしっかりと確認することがポイントです。
定年退職金の平均額
民間企業※1
約 2,139 万円
国家公務員※2(常勤職員)
約 2,160 万円
- 出典:
-
- ※1厚生労働省 中央労働委員会事務局「令和5年賃金事情等総合調査」
- ※2内閣官房内閣人事局「退職手当の支給状況(令和6年度)」
意外と長いセカンドライフ
日本人の平均寿命
男性
81.09 歳
女性
87.13 歳
- 出典:
- 厚生労働省「令和6年簡易生命表の概況」
日本人の平均余命
| 現在年齡 | 60歳 | 65歳 | 70歳 | 75歳 | 80歳 | 85歳 |
|---|---|---|---|---|---|---|
| 男性 | 23.6年 (83.6歳) |
19.4年 (84.4歳) |
15.6年 (85.6歳) |
12.0年 (87.0歳) |
8.9年 (88.9歳) |
6.3年 (91.3歳) |
| 女性 | 28.9年 (88.9歳) |
24.3年 (89.3歳) |
19.9年 (89.9歳) |
15.7年 (90.7歳) |
11.8年 (91.8歳) |
8.3年 (93.3歳) |
- 出典:
- 厚生労働省「令和6年簡易生命表の概況」
-
年金だけではゆとりある暮らしを送るのは難しいと言わざるを得ません。
不足分を補うため、退職金や現役時代から資産運用等を活用した準備が必要です。
長いセカンドライフにそなえて、お金も長生きさせましょう
ゆとりあるセカンドライフに不足する金額を改善する3つの対策
対策01
支出をへらす(家計の見直し)
家計を見直すときは、一度削減することで長期間にわたって支出を減らすことのできる固定費から見直すのがおすすめです。
| 項目 | 内容 | |
|---|---|---|
| 家計の固定費 | 居住費 | 家賃、住宅ローン、管理費、修繕積立費など |
| 水道光熱費 | 電気料金、水道料金、ガス料金など | |
| 車両費 | マイカーローン、車検、自動車保険、自動車税など | |
| 保険料 | 生命保険、火災保険、医療保険、学資保険など | |
| 教育費 | 入学金、授業料、塾代、習い事費用など | |
| 通信費 | インターネット、スマートフォン、固定電話代など |
対策02
収入をふやす
-

働く(継続雇用)
-

年金繰り下げ受給
-

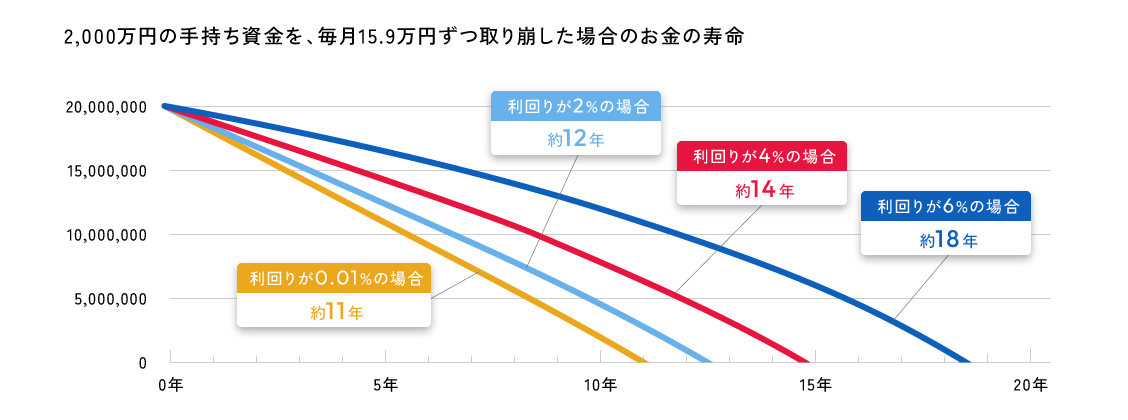
お金の寿命を延ばす
使いながら運用することで
お金の寿命を長持ちさせることができます!
対策03
運用方法を見直す
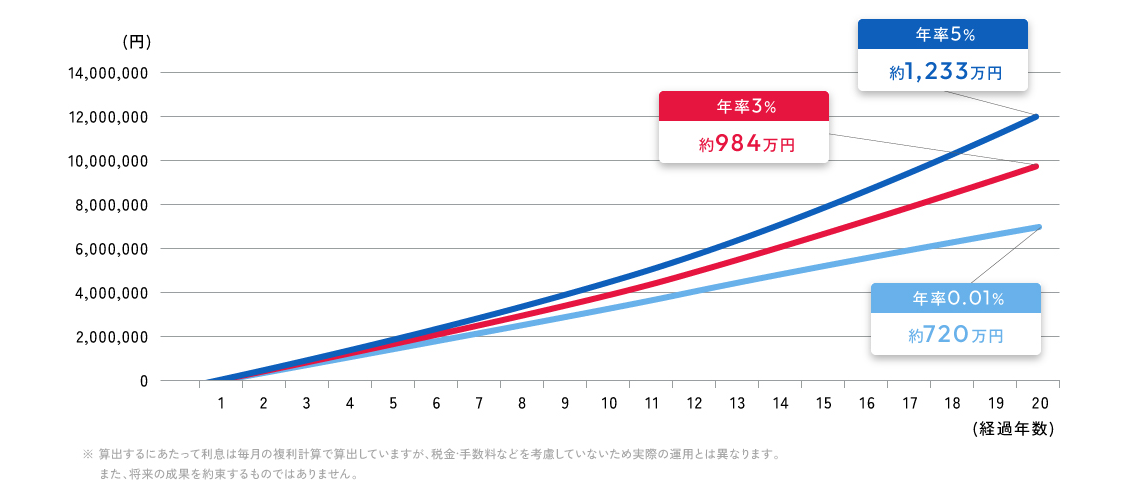
利回りをあまり気にせずに貯蓄をしていませんか?少しの利回りの違いでも、将来大きな差になります。
たまるお金をつくり、ふやすには『利回り』が重要なポイントです。
-
将来必要となるお金を準備するには、投資の検討も必要です。預金は元本が保証され、安定性に優れていますが、預金だけで資産寿命を延ばす運用は難しい状況です。
投資に不安な方も、清水銀行がお客さまの資産運用をサポートいたしますので、安心してご相談ください。
セカンドライフの資産運用を
検討してみましょう
相続
大切なご家族へ円満に資産を引き継ぐため、準備できることについて確認しておきましょう。
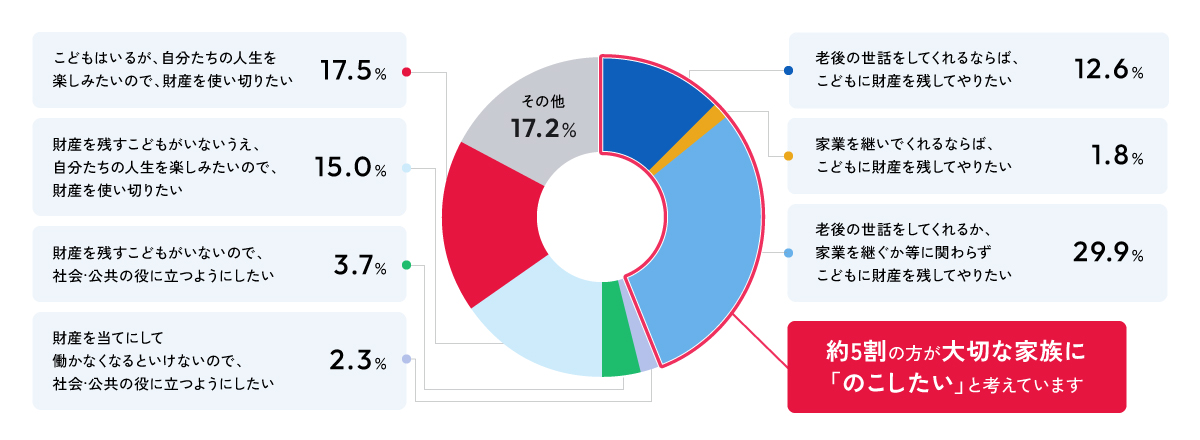
大切な家族に「のこす」理由
- 出典:
- 金融経済教育推進機構「家計の金融行動に関する世論調査[二人以上世帯調査]令和6年(2024年)調査結果」
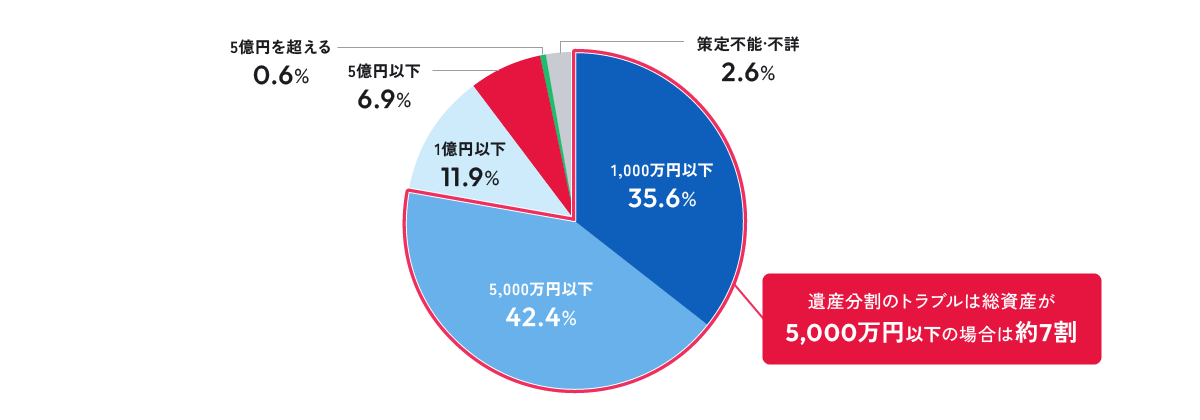
裁判所への相続関係の相談が
増加しています
調停が行われた事象における資産総額の分布
- 出典:
- 最高裁判所「令和6年度 司法統計年報(家事事件編)」
相続をスムーズに進めるための大切な3つのポイント
POINT 01
遺産分割準備
すべての財産に「宛名」をつけるためには、遺言を利用しましょう。
ご自身の財産の分け方は遺言で自由に決められます。
- 法定相続分にこだわらない
遺産分割 - 個々の財産の具体的な
割り振り - 相続人でない方にも
財産の承継が可能
主な相続対策
-

遺言書の作成
-

生命保険の活用
POINT 02
すぐに使えるお金の準備
死亡保険金は相続手続きの終了前でも現金として受け取ることができます。
「生命保険の死亡保険金」や「遺言代用信託」は遺産分割協議の対象とならないため、受取人(受益者)からの請求により比較的すみやかに支払われます。
- 受取人による死亡保険金の請求手続き
- 現金受け取り
主な相続対策
-
生命保険の活用
POINT 03
相続財産の評価
基礎控除を超えると相続税が発生します。
基礎控除額


法定相続人の数
主な相続対策
-
生前贈与で相続財産を圧縮
生前贈与で資産の"量"を減らします。
贈与税には「暦年課税」と「相続時精算課税制度」が
あります。暦年課税の基礎控除(年110万円まで)を活用し、早い時期から生前贈与を行い資産を減らしておくことで、相続税と合わせた負担が軽くなる場合があります。
-
死亡保険金の非課税枠の活用
相続税の非課税枠があります。
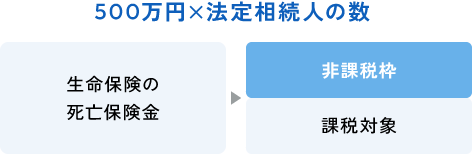
- ※すべての生命保険契約の死亡保険金を合算
- ※契約者と被保険者が同一で、死亡保険受取人が相続人の場合、非課税の運用が可能です。
-
あなたのお考えを反映した相続とするためにも、大切なご家族のためにも、早めの対策をしておきましょう。相続に関するお悩みは清水銀行にご相談ください。
相続対策に活用できる
各種保険商品を取り揃えて
おります


各種商品に関する
ご相談・お問い合わせはこちら
電話で相談する
店舗で相談する


