Sustainability
リスク管理
リスク管理に関する基本的な考え方、体制等について掲載しています。
リスク管理に関する基本的な考え方
金融機関を取り巻く環境の変化により、銀行が直面するリスクは、ますます多様化・複雑化しております。金融機関には、お客さまからお預りしている預金を安全にかつ効率的に運用する責務があり、各種のリスクをその特性に応じて適切にコントロールするためのリスク管理体制を整備することの重要性はますます高まっております。
当行は、リスク管理の重要性を十分に認識し、リスク管理体制の強化に努めております。
リスク管理体制
当行は、リスク管理に関する基本規程として「統合的リスク管理規程」を定め、取締役会を中心としたリスク管理体制を構築しております。この規程に基づき、各種のリスクカテゴリーごとに「リスク管理規則」「リスク管理手続」を制定し、具体的な管理の実施方法等を定めるとともに、取締役会や経営会議への報告等を行っております。
当行は、実効性のあるリスク管理を行うため、年度ごとのリスク管理に関する計画を策定し、これに基づくリスクの把握、分析、評価を実施しております。
統合的リスク管理体制図
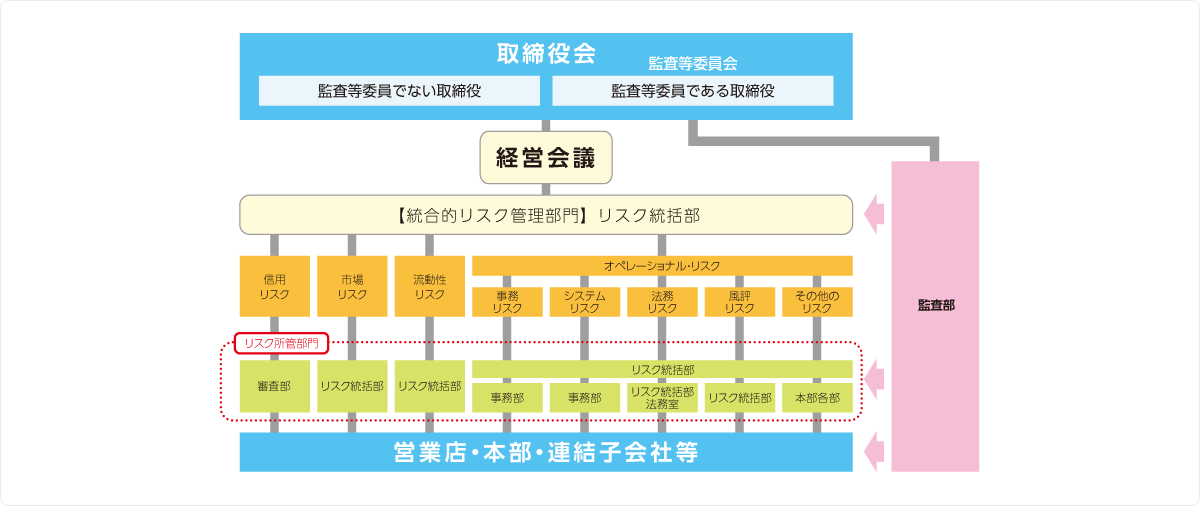
統合的リスク管理
当行は、経営の健全性を高める観点から、直面する主要なリスクを総体的に捉え、経営体力(自己資本)と比較・対照することによって、自己管理型のリスク管理体制を構築するとともに、適切な管理体制を維持するためリスク管理の高度化に向けて取り組んでおります。
信用リスク管理
当行は、信用リスク管理の対象を当行及び当行の連結対象子会社とし、貸出金、信用リスクを持つ資産及びオフバランス項目を合わせて管理しております。
審査体制については、貸出資産の健全性の維持・向上を図るため、営業推進部門と審査部門を分離しております。また、一定水準以上の与信にあたっては、経営層で構成される経営会議において、融資方針の審査・決議を行うなど、厳正な管理を行っております。
また、クレジットポリシー(融資基本行動規範)を定め、融資業務における基本的な行動指針を明らかにし、行員に徹底することで、行員の融資規律の維持向上を図っております。
貸出先の信用リスクを統一的な尺度で測るため、信用格付制度を導入し、信用度に応じた貸出金利ガイドラインの設定などに活用しております。また、与信管理面でも、信用格付制度を活用したリスク量の計測や、貸出金の業種別等の集中状況を把握することで適切なポートフォリオ管理に努め、リスクの分散と安定した収益確保に努めております。
市場リスク管理
当行は、市場取引において安定的な収益を確保するために、市場リスク管理を行っており、市場営業部内にフロントオフィス、バックオフィス、リスク所管部門であるリスク統括部内にミドルオフィスを設置し、相互牽制機能を発揮する体制としております。
また、計測されたリスクの状況は、経営陣が市場リスクについての正確な認識と適切な判断がなされるように、取締役会や経営会議に報告しております。
流動性リスク管理
当行は、資金繰り管理部門である市場営業部において、日次、週次、月次における資金繰り管理を行い、リスク所管部門であるリスク統括部にてリスク管理を行っております。
また、不測の事態に備え、2段階の非常時を設定し、それぞれの局面に応じた資金確保手段を準備しております。
オペレーショナル・リスク管理
当行は、事務リスク、システムリスク、法務リスク、風評リスク、その他のリスクをオペレーショナル・リスクとして認識し、リスク顕在化の未然防止、発生時における影響の極小化に努めております。
事務リスク管理については、厳正かつ迅速な事務取扱いの定着化を図るため、事務諸規定の整備、研修の実施、営業店事務の本部集中化などにより事務品質の向上に努めております。
システムリスク管理について、当行は、勘定系システムに株式会社NTTデータの「STELLA CUBE®」を利用しております。「STELLA CUBE®」は、バックアップセンターを配置しており、発生が懸念される南海トラフ地震をはじめとした災害に対する安全性の強化を図っております。また、監査部においては、コンピュータ・システム及びプログラムの監査を定期的に実施し、システム開発・運用における管理運営状況を監査し、リスク管理の有効性を検証しております。
法務リスクとは、法令等に抵触することによって当行が損失を被るリスクをいい、当行は法務リスクの発生を回避するため、法令等の遵守を経営の最重要課題と位置付け、法令等遵守の体制を一層強化するために積極的な取り組みを行っております。
風評リスクとは、金融業界全体及び当行に関する報道等により不測の損失を被るリスクをいい、当行は、風評発生を未然に防止すること及び発生した際の行動などを定めた規則、マニュアルを制定するなどの対策を行っております。
その他のオペレーショナル・リスクについても、それぞれの内部管理体制を構築し、適切な管理を行っております。
当行は、自然災害の発生などの非常事態に備え、重要業務を継続あるいは速やかに復旧させ、お客さまに安定的な金融機能を提供するために、非常事態の発生を想定した行動計画を制定し、これに基づいて業務継続体制を整備しております。
サイバーセキュリティ
デジタル技術の進展や国際情勢の変化等の影響により、サイバー攻撃のリスクは一層高まっており、攻撃手段の多様化・高度化に伴い、システムの脆弱性等を管理する難度も高まっております。当行は、サイバーセキュリティ管理を経営上の重要課題の一つと認識しており、「サイバーセキュリティ管理規則」を定め、平常時およびインシデント発生時の基本方針や管理態勢・役割等を明確化しているほか、CSIRT(Computer Security Incident Response Team)を設置し、サイバー攻撃に関する訓練・演習・教育等を実施することで対策の実効性の向上に努めております。
また、日本の金融機関によるサイバーセキュリティに関する協働活動を行う法人団体「金融ISAC」への加盟や、静岡県内の官民連携によるサイバーテロ対策を目的とした「静岡県サイバーテロ対策協議会」への参加を通じて、最新の脅威動向に関する情報収集や、外部機関との連携態勢の強化にも取り組んでおります。
ALM体制
当行は、資産・負債を総合的に管理し、リスクとの適正なバランスを保ちつつ、収益の極大化を目指すALMの機能を十分に発揮できるよう、主に経営層から構成される経営会議、主に本部部長から構成されるALM収益管理委員会を定期的に開催し、金融経済環境、今後の金利予想等を踏まえた適切な資産・負債構成などの検討を行っております。
用語解説
●信用リスクとは
信用供与先の財務状況の悪化等により、資産の価値が減少ないし消失し、当行が損失を被るリスク
●市場リスクとは
金利、為替、株価等の変動に伴って損失を被るリスク
●流動性リスクとは
予期しない資金の流出などによって資金繰りに支障をきたすリスクや、市場の混乱等により、市場において取引ができなかったり、通常よりも著しく不利な価格での取引を余儀なくされることにより損失を被るリスク
●オペレーショナル・リスクとは
銀行の内部手続、行員の活動、システムが不適切であることや、地震などの外部要因によって損失を被るリスク


