- TOP
- 清水銀行について
- 清水銀行グループ
- 清水リース&カード株式会社
- リース事業
- リースとは
清水リース&カード
リースとは
御社が高価な設備導入をリース契約にて行なった場合、業者への設備費用は一括で当社がお支払いします。
その物件はリース会社の所有となりますので、御社は固定資産台帳作成、固定資産申告や毎年の減価償却処理を行なう必要はございません。
経理上は毎月一定のリース料を計上するのみになります。
リース期間が満了となった後も、ご利用いただく場合は、再リース契約を結び、更にお安いリース料にてご利用いただけます。
最近は、日進月歩のコンピュータなどをリース契約にて導入し、契約満了時に新機種・新システムへ切り替えると言うケースが多く見受けられます。まだ、リースをご利用のない方は、是非ともこの機会にご検討ください。
リースご利用のメリットは、次のような項目にまとめられます。
資金が設備に固定化されません
まとまった資金は必要とせず、財務比率等が悪化する心配もありません。
経費の平準化が図れます
月々一定のリース料を経費で支払うだけで経費の平準化が図れます。
原価の把握が簡単にできます
機械、設備の使用コストはリース料として支払われますから原価把握が簡単にでき、機械、設備を使用する現場の人達の原価意識が高められます。
技術革新のテンポに遅れをとりません
常々新鋭設備を駆使するには、その設備の経済的な寿命に合わせてリースを利用するのが最も効果的です。
必要な時に設備の導入ができます
設備予算に計上していかなくても少額の経費予算さえあれば必要なときその設備がすぐに利用できます。
事務の合理化ができます
固定資産税の申告、納付、台帳への記入、償却、保険契約など煩わしい事務はすべてお引受けいたします。
リースの仕組み
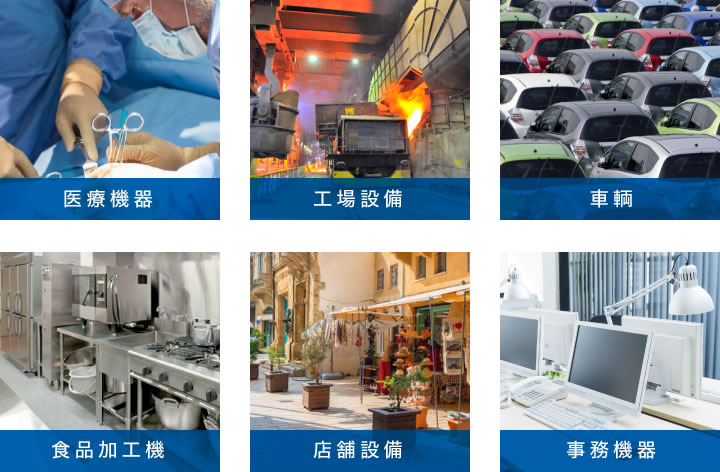
Structure1 リース対象の物件
数多くの分野の機器や設備が対象になります。
Structure2 リース期間
法定耐用年数とリース期間の関係は、例として下の表をご参照ください。
| 法定耐用年数 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| リース期間(年) | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |||||
Structure3 リース料
物件を納入し、検収が終わった時から毎月均等額をお支払いただきます。またリース期間に応じ1〜4か月分の前払いリース料をはじめにお預りし、リース料をお安くする方法もあります。
Structure4 契約期間満了後
次のいずれかの方法を選んでいただきます。
- 01.そのまま同じ物件を再リースする。この場合再リース料は大幅にお安くなります。
- 02.リース物件を清水リース&カード株式会社 リース事業部に返却する。
Structure5 アフターサービス
メーカの保証、保守はご購入された場合と同様に適用されます。
Structure6 税金・保険
物件に対する固定資産税、動産総合保険料は、当社が負担いたします。
リースの流れ
-
STEP 01
お申し込み
リース希望の物件名、銘柄、仕様、納期、価格、リース期間などファックス、電話、メールなどでお知らせください。
-
STEP 02
お見積り
早速当社の営業マンがご訪問させていただき、契約条件についてお打合せの上、リース料のお見積書を提出いたします。
-
STEP 03
審査
会社経歴書、財務諸表(2年分)等の書類をご提出願います。迅速にリース契約のお引き受けを決定いたします。
-
STEP 04
契約調印
契約書ご調印は代表者印でお願いいたします。連帯保証人も実印をご捺印いただきます。
-
STEP 05
リース物件の発注
契約締結と同時に、当社は物件の購入先(メーカー、ディーラー)にリース物件の注文書を発行し、発注いたします。
-
STEP 06
リース物件の納入
リース物件は当社の注文書に基づき、メーカー、ディーラーが納期までに貴社に直接納入いたします。
-
STEP 07
リース物件の検収
物件引渡し(検収)が完了しますと、「物件受領書」にご捺印いただきます。リース期間はこの日からスタートします。
-
STEP 08
リース料のお支払
物件引渡し(検収日)に契約条件に基づくリース料のお支払をお願いいたします。
リース事例集
事例1
- 目的:IT機器を導入したいが、陳腐化が早いので法定耐用年数まで使用する前に入れ替えたい
- 契約:リース契約(短期)
- 効果:使用期間に合わせた短期リースを設定することにより、早期償却が可能となった。
事例2
- 目的:新規開業するに当たり、設備を導入したい。
- 契約:リース契約(長期)
- 効果:毎月のリース料を抑えることにより、設備の償却負担を繰り延べし、開業当初の支出を抑えることができた。
事例3
- 目的:設備を導入したいが、長期間使用する可能性がある。
- 契約:購入選択権付契約
- 効果:契約時に定率簿価以上の残価設定をし、満了時に残価にて購入する事が可能となった。
事例4
- 目的:営業車輌1台ごとの収益管理をしたい。
- 契約:オートリース・メンテナンス契約
- 効果:車輌1台ごとに車輌維持費がリース料に表れ、収益管理が強化された。
リースQ&A
リース契約前に
Q
リースできる物件とできない物件は何ですか?
ほとんどの動産物件であれば、メーカー・機種を問わずリース可能です。
しかし、物件特定のできないもの(工事用足場、工事費、修理費等)や、不動産等はリース対象外になります。
Q
リースとレンタルと延払の違いは何ですか?
| リース | 延払 | レンタル | |
|---|---|---|---|
| 対象物件 | あらゆる機械設備 | あらゆる機械設備 | 特定の汎用機種(パソコン、建設機械等) |
| 物件の選択 | お客様の希望する機種が選択できます | お客様の希望する機種が選択できます | レンタル会社の在庫の中から選ぶ |
| 契約期間 | 比較的長期(通常3年〜7年) | 通常5年以内 | 短期(時間、日、月単位の通常1年以内) |
| 物件の所有権 | リース会社 | お客さま(但し、所有権留保をすることから完済時に移行します) | レンタル会社 |
| 減価償却 | リース会社 | お客様 | レンタル会社 |
| 損金処理 | 原則としてリース料全額 | 減価償却費・利息 | レンタル料全額 |
| 物件の管理責任 | お客様(メンテナンス・リースの場合はリース会社) | お客様 | レンタル会社 |
| 在庫 | 保有しない | 保有しない | 常に一定の在庫を保有する |
| 中途解約 | 不可 | 不可 | 可能 |
| 料金 | 一般的にレンタルより割安。基本リース期間終了後リース料は大幅に安くなります | 物件代金と金利の合計を対応月で割ったもの | リース料より割高 |
| 契約期間満了終了後の 物件の扱い |
リース会社に返却もしくは、再リースにて延長使用 | お客さまの所有資産になります | レンタル会社に返却 |
Q
リース期間はどのように決まるのですか?
お客様の希望により、通常3〜7年のリース期間を設定することができますが、税務上リース契約と認められる適正リース期間の範囲は、リースする物件の法定耐用年数によって変わります。
適正リース期間は、物件の法定耐用年数の70%(法定耐用年数が10年以上の場合は60%)以上(端数切り捨て)です。
(単位:年)
| 法定耐用年数 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|---|---|---|---|---|---|---|---|---|---|---|
| 最短リース期間 | 2 | 2 | 3 | 4 | 4 | 5 | 6 | 6 | 6 | 7 |
Q
リース料はどのようにきまるのですか?
リース料は、物件価格とリース期間中の固定資産税、動産保険料、金利などから算出され、合計金額をリース期間で均等に割ったものが月額リース料となります。
また、リース料はリース料率で表される時があります。
例えば、100万円の物件価格でリース料率が2.1%であれば月額リース料は21,000円となります。
Q
固定資産税の申告はどうしたらよいですか?
リース契約は所有者がリース会社ですのでお客様が資産計上することはありません。
よって固定資産税の申告、納付は当社が行います。減価償却も必要ありませんので事務手続きの合理化が図れます。
Q
動産総合保険とはどのような保険ですか?
動産物件のほとんどが対象となる保険契約です。
契約期間は、リース検収日からリース期間満了日までです(ただし再リース期間は対象となりません。ご希望があれば保険加入手続きをいたします)。
- てん補対象の損害は下記のとおりです。
- 火災、盗難、破裂、爆発、洪水、高潮、落雷等地震、噴火以外の天災
- 電気的・機械的事故
- 取り扱いミス、操作ミス
- てん補対象外の損害は下記のとおりです。
- 地震、噴火によって生じた損害、もしくはこれらに随伴して生じた損害
- 自然の消耗、性質によるさび、かび、変色、虫食いなど
- 故意、または重大な過失
- 戦争、その他の乱変
- 国または公共団体の公権力の行使による差し押さえ、徴発、没収、破壊等
保険金の受け取りは当社になります。お客様がリース物件を修理された場合はその修理費に、全損された場合は中途解約金に充当いたします。
万一事故が発生したときは損害額に関係なく清水銀行グループの清水リース&カード株式会社 リース事業部までご連絡下さい。
Q
中古物件はリースできますか?
可能ですが、中古価格の妥当性、物件の状態等検討事項がございます。
また、お客様の所有されている資産を中古物件として当社が買い取り、お客様へリースする「リースバック」契約は、税務上金融取引と判断されることがありますので注意が必要です。
リース契約中
Q
途中でリースを解約できますか?
原則としてリース期間満了までは解約できません。
止むを得ない場合は、物件を返還していただき契約規定の損害金(中途解約金)をお支払ください。
Q
リース中に物件が故障した場合はどうするのですか?
地震を除く天災や、不可抗力による故障に関しましては動産総合保険の適用が可能です。
しかし、通常使用の中での故障や、故意による故障につきましての修理費用はお客様のご負担となります。物件を導入される際に購入される業者様と直接、保守、メンテナンス契約を結ばれることをお勧めいたします。
Q
物件を移転したいのですが?
移転先が決まった時点で当社へご連絡下さい。また、お客様の住所、代表者、引き落し口座の変更等につきましても当社へご連絡下さい。
リース契約終了時
Q
リース期間が満了した後はどうなるのですか?
物件を継続してご利用される場合は1年毎の再リース契約となります。
再リース金額は契約のリース料よりも格安(年間リース料の1/10)となります。
ご使用をやめる場合は再リース契約終了となり、物件をご返却いただくことになります。
返却の場合は当社の指定する場所へご返還ください。
なお、ご返還費用はお客様のご負担となりますのでご了承ください。
また、お客様がリース物件を廃棄することはできません。
(「収集運搬業」や「処分業」の資格を有している場合を除く)のでご了承ください。


